Après une restauration importante, il est conseillé de faire réévaluer sa voiture de collection dès que les travaux déterminants sont terminés, puis de demander à l’assureur de prendre en compte sa nouvelle valeur. Une actualisation peut aussi devenir utile après d’autres interventions majeures, une évolution notable du marché ou à l’échéance prévue par le contrat.
Il n’existe pas de fréquence de réévaluation universelle applicable à toutes les assurances et à tous les pays francophones. L’essentiel est de distinguer la valeur estimée du véhicule de celle effectivement retenue pour son indemnisation.
À quels moments faire réévaluer une voiture restaurée ?
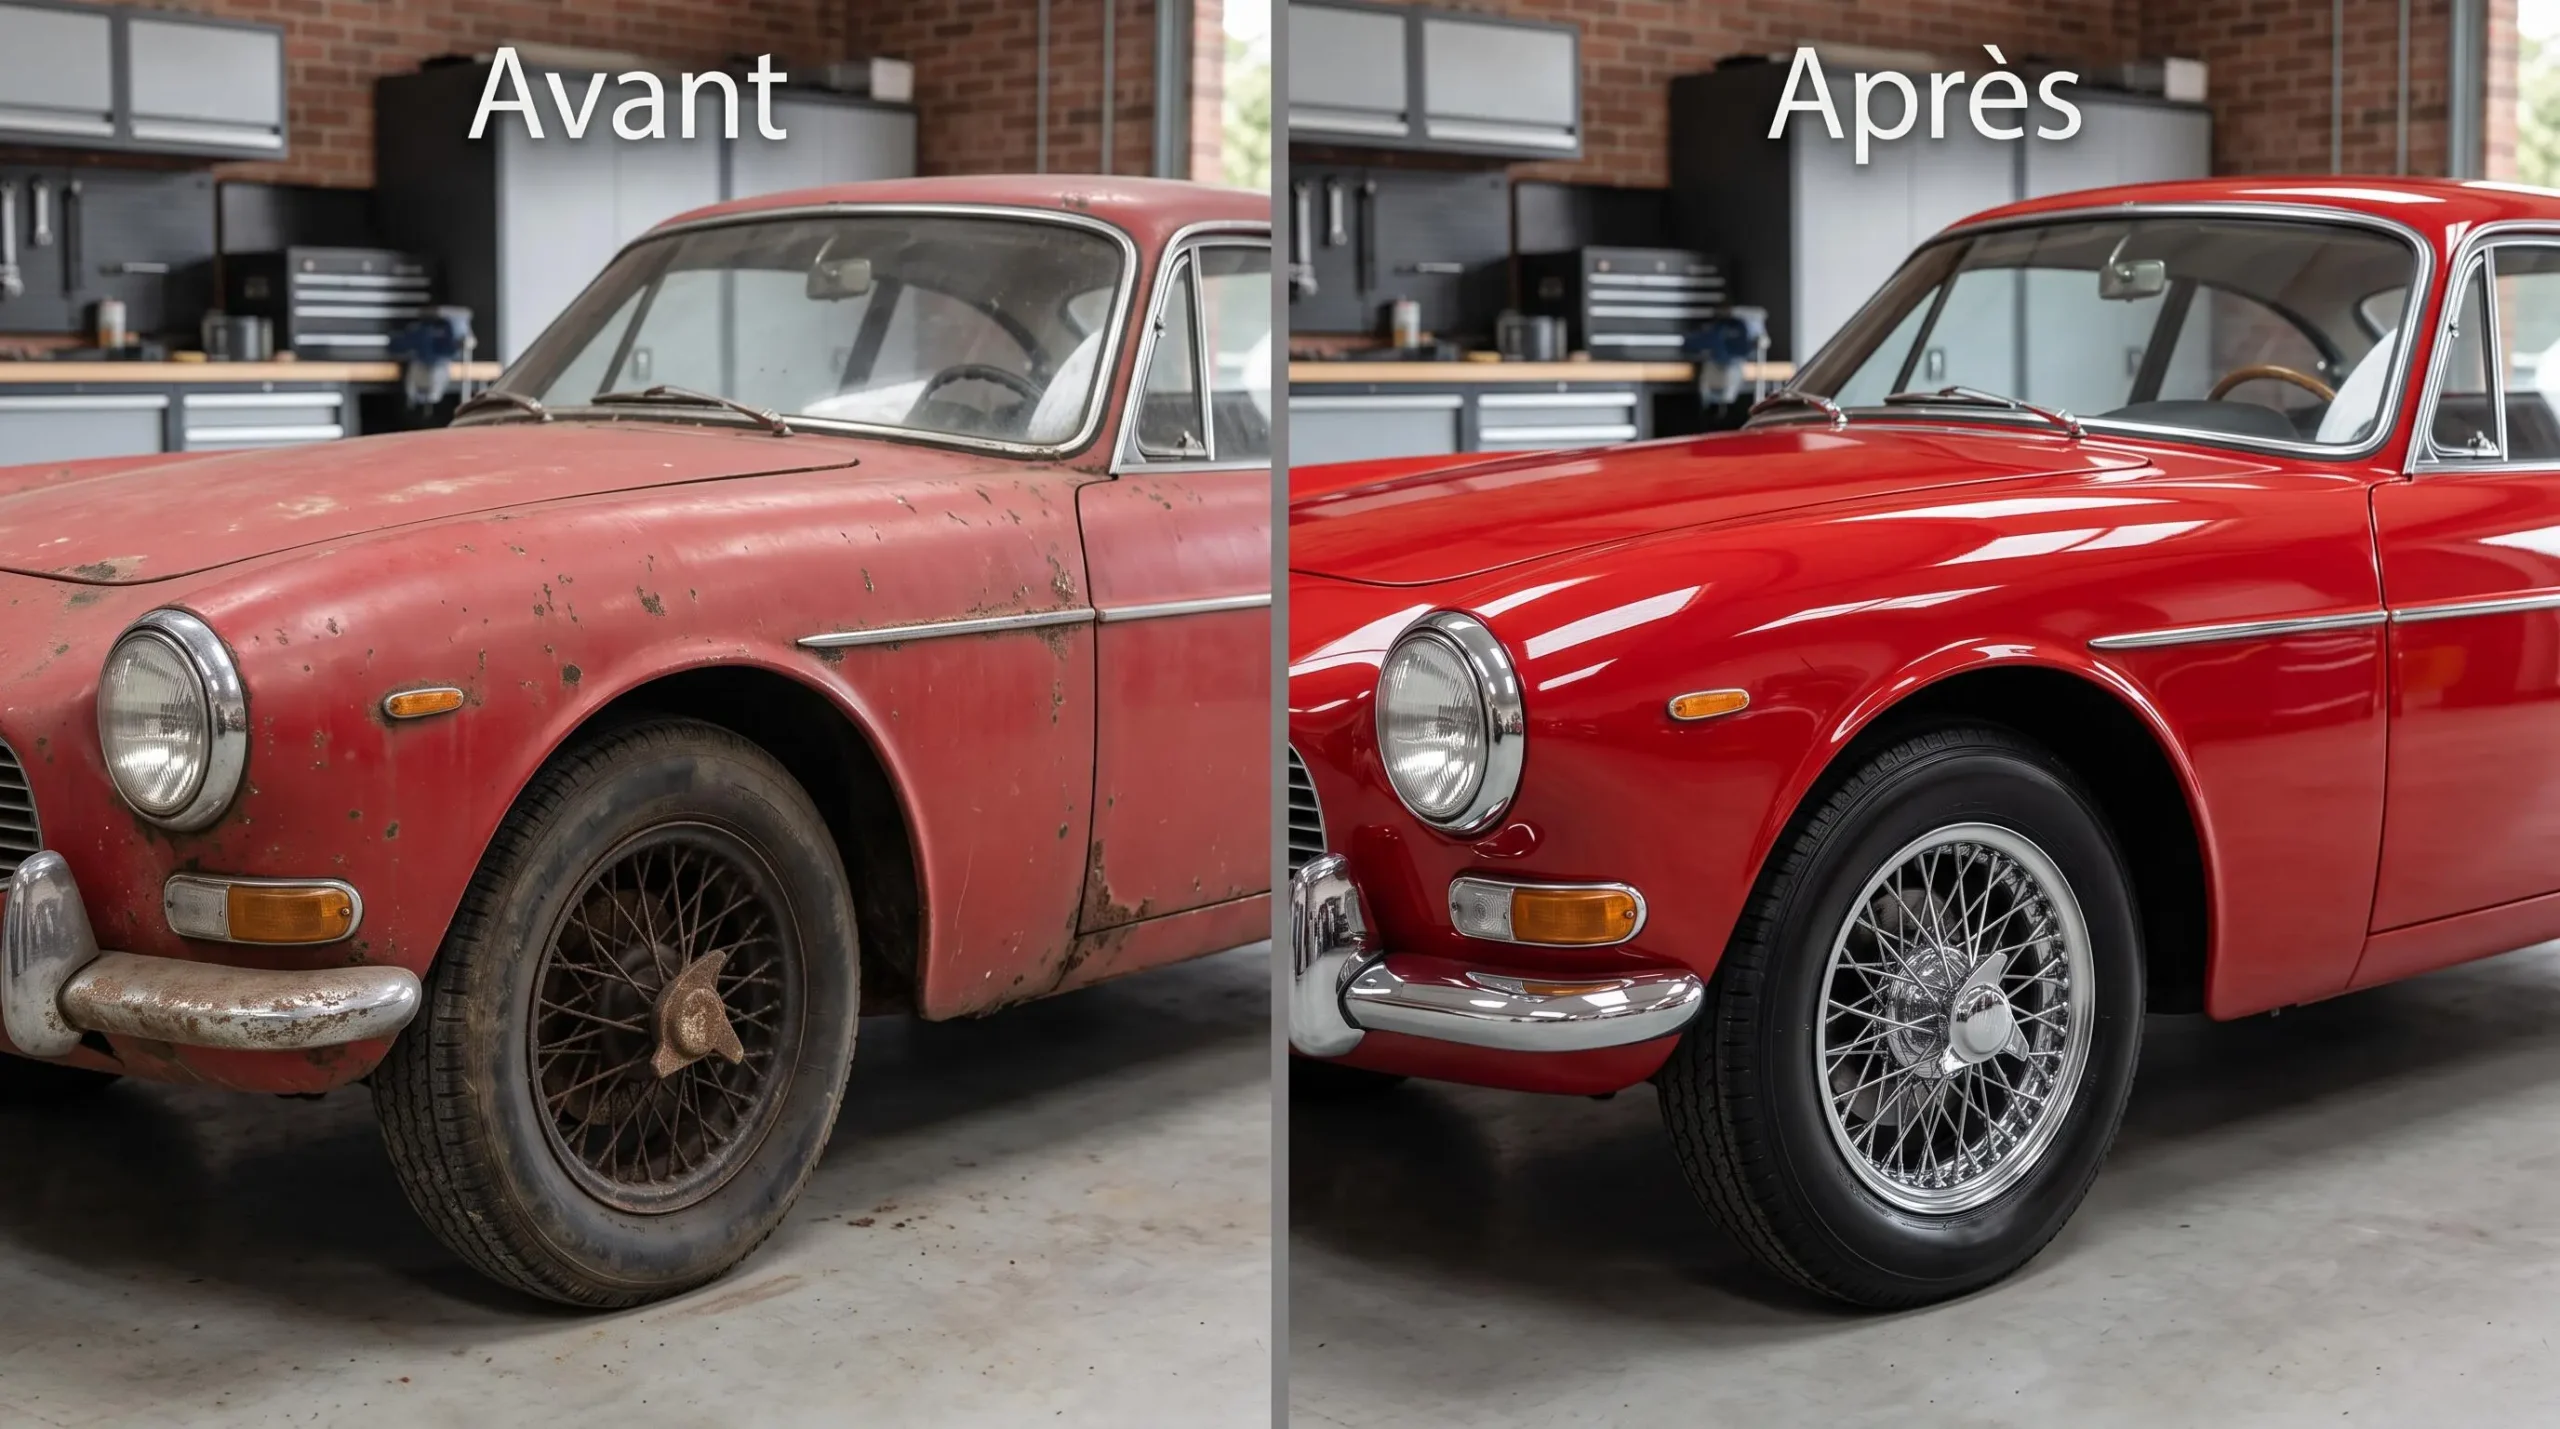
Le premier déclencheur est l’achèvement d’une restauration susceptible de modifier sensiblement l’état du véhicule. Une réfection complète de carrosserie, une remise en état mécanique approfondie ou une restauration documentée de l’habitacle peuvent justifier un nouvel examen. En revanche, une vidange ou une intervention d’entretien courant ne nécessite pas automatiquement une expertise supplémentaire.
Si la restauration s’étale sur plusieurs années, informez l’assureur pendant les travaux et demandez comment le véhicule reste couvert. Lorsque les interventions déterminantes sont terminées, demandez si une nouvelle expertise est nécessaire pour réexaminer sa valeur. Ces deux démarches répondent à des besoins différents : vérifier la couverture pendant le chantier et faire reconnaître, ensuite, l’état restauré.
| Situation | Décision conseillée | Point à contrôler |
|---|---|---|
| Restauration importante terminée | Faire examiner la nouvelle valeur | État final et conditions d’acceptation par l’assureur |
| Nouveaux travaux significatifs | Réexaminer l’estimation existante | Nature des modifications et justificatifs |
| Évolution notable du marché | Vérifier si la valeur reste représentative | Prix de véhicules réellement comparables |
| Échéance prévue au contrat | Suivre la procédure de renouvellement | Validité du rapport et documents demandés |
Certains assureurs demandent une actualisation périodique du rapport d’expertise, tandis que d’autres appliquent des modalités différentes. Il faut consulter les conditions particulières du contrat ou interroger l’assureur. Une périodicité indicative ne doit jamais être interprétée comme une obligation générale.
Comment la restauration influence-t-elle la valeur du véhicule ?
Le coût des travaux ne correspond pas automatiquement à la plus-value obtenue. Une restauration coûteuse peut améliorer considérablement l’état d’une automobile sans augmenter sa valeur marchande du même montant. L’estimation doit tenir compte du résultat, des caractéristiques de l’exemplaire et des références disponibles sur le marché.
L’authenticité joue notamment un rôle : une voiture conservant ses caractéristiques d’origine ne s’apprécie pas nécessairement comme un exemplaire profondément modifié. Il faut aussi examiner la qualité des réparations, la cohérence des pièces utilisées, l’état mécanique, la finition de la carrosserie et l’historique du véhicule. Une modification n’est donc ni automatiquement une amélioration de valeur ni systématiquement une dépréciation.
Le propriétaire peut réaliser une première observation en recherchant des véhicules de même modèle, de même version et d’état comparable. Il doit relever les différences de restauration, de kilométrage documenté et de provenance lorsqu’elles sont pertinentes. Il faut également distinguer les prix demandés dans les annonces des montants auxquels des ventes ont effectivement été conclues.
Les annonces de véhicules similaires permettent d’obtenir un premier aperçu du marché et de situer la valeur d’un modèle. Pour affiner cette comparaison, il est essentiel d’examiner les versions, de vérifier l’authenticité des véhicules et d’évaluer leur état général. Les critères pour comparer les prix et l’état permettent ainsi de repérer les différences entre des modèles en apparence proches. Les tarifs affichés restent toutefois indicatifs et ne remplacent ni les prix des ventes conclues ni une expertise.
Quels documents préparer pour une nouvelle expertise ?
Après une restauration importante, les factures et les photographies permettent de documenter les travaux, mais elles ne suffisent pas à fixer la valeur actuelle du véhicule. Avant de demander une actualisation de son assurance, le propriétaire peut se renseigner auprès d’un expert automobile sur la démarche d’évaluation appropriée. L’estimation obtenue devra ensuite être soumise à l’assureur pour connaître les conditions de sa prise en compte.
Un dossier organisé facilite la compréhension des interventions. Il permet notamment de distinguer les réparations nécessaires à la remise en état, le remplacement de pièces et les améliorations apportées au véhicule. Les justificatifs ne prouvent pas à eux seuls une valeur marchande : ils donnent des éléments que le professionnel pourra examiner et confronter à l’état réel de la voiture.
- Identification : modèle, version, année et numéro de série disponible.
- Ancien rapport d’expertise ou précédente estimation.
- Factures détaillées des opérations de restauration.
- Photographies datées avant, pendant et après les travaux.
- Références des pièces d’origine et des éléments remplacés.
- Historique des interventions et documents de provenance.
- Éléments de comparaison avec des véhicules similaires.
Les photographies gagnent à présenter les mêmes zones sous des angles comparables : carrosserie, dessous de caisse, moteur ou habitacle selon les travaux réalisés. Elles rendent les changements plus faciles à constater. Le propriétaire décrit ce qui a été effectué ; le professionnel apprécie ensuite l’état, la cohérence et la valeur estimable du véhicule.
Nouvelle estimation : quelle valeur l’assurance retiendra-t-elle ?
En France, les conditions et limites d’indemnisation à la suite d’une expertise automobile dépendent des clauses du contrat, comme le rappelle Service Public. Une estimation révisée ne suffit donc pas à établir le montant qui sera effectivement garanti.
Il est essentiel de distinguer plusieurs notions. La valeur déclarée correspond au montant communiqué par le propriétaire ; elle ne constitue pas nécessairement un engagement de l’assureur. La valeur estimée est l’appréciation formulée à une date donnée, notamment à partir de l’état du véhicule et du marché. La valeur agréée est celle que les parties ont effectivement retenue dans les conditions du contrat, selon ses modalités.
L’indemnisation après sinistre constitue une autre étape. Une valeur agréée ne dispense pas de vérifier les événements pour lesquels elle sert de référence : notamment le vol ou les dommages au véhicule, selon les garanties réellement souscrites. Le montant indemnisable dépend aussi des plafonds, des franchises et des autres clauses applicables. Il faut donc examiner les conditions précises de mobilisation de cette valeur, et non la considérer comme un remboursement automatiquement intégral.
Point essentiel : Un rapport d’expertise établit une appréciation de valeur ; il ne modifie pas à lui seul le contrat. Vérifiez la valeur effectivement retenue, les garanties concernées, les éventuels plafonds, les franchises et les modalités d’indemnisation.
Une réévaluation volontaire après restauration ne doit pas être confondue avec une contestation après sinistre. L’Institut national de la consommation explique le fonctionnement de la contre-expertise en France : celle-ci intervient lorsqu’un assuré conteste notamment la valeur retenue, avec des frais pouvant dépendre du contrat.
La valeur du véhicule n’est qu’un élément de la couverture : les garanties, les conditions d’utilisation et les modalités d’indemnisation doivent également être examinées.
Comment faire actualiser la valeur auprès de son assureur ?
En France, un changement rendant inexactes les informations initialement communiquées à l’assureur peut avoir des conséquences contractuelles. ABE Infoservice précise les règles relatives à la modification du risque assuré. Toute restauration n’étant pas automatiquement une aggravation du risque, il convient de décrire précisément les travaux et de demander leur incidence éventuelle sur le contrat.
La démarche consiste à faire examiner la nouvelle situation, puis à obtenir une réponse précise sur les garanties. Elle doit être engagée sans supposer que l’assureur modifiera automatiquement la valeur assurée dès réception des factures ou d’un rapport.
- Informez l’assureur de la restauration et précisez les interventions réalisées ainsi que leur date d’achèvement.
- Demandez si une expertise actualisée est nécessaire, quel professionnel peut intervenir et quels justificatifs seront acceptés.
- Transmettez le rapport d’évaluation et les documents demandés, en conservant une copie de vos échanges.
- Obtenez une confirmation écrite de la valeur retenue et des garanties auxquelles elle s’applique.
- Vérifiez les conditions particulières ou l’avenant éventuel, les franchises, les plafonds et la date d’effet des modifications.
La vérification finale doit permettre de conserver la confirmation contractuelle, avec la date d’effet des garanties actualisées.
Pour un véhicule assuré hors de France métropolitaine, notamment en Nouvelle-Calédonie ou dans un autre pays francophone, il faut vérifier les dispositions et les pratiques applicables localement. Les obligations de déclaration, les modalités d’expertise et les conditions de garantie ne doivent pas être déduites automatiquement des règles françaises.
Une restauration qui modifie sensiblement l’état du véhicule, de nouveaux travaux importants ou une évolution notable du marché peuvent justifier de réexaminer sa valeur. La décision utile consiste ensuite à faire confirmer par l’assureur ce qui sera effectivement retenu, sans attendre qu’une estimation modifie automatiquement le contrat.